Você não precisa, necessariamente, ter 20% do valor do imóvel. Dependendo do financiamento e da sua elegibilidade, a entrada pode começar em 3% ou 3,5% — e alguns programas permitem financiar 100% do preço.
Exemplo simples
Em uma casa de $400.000
Veja quanto cada percentual representa. Estes valores mostram somente a entrada.
Principais possibilidades
Convencional
A partir de 3%
Para compradores e imóveis que atendam aos critérios do programa.
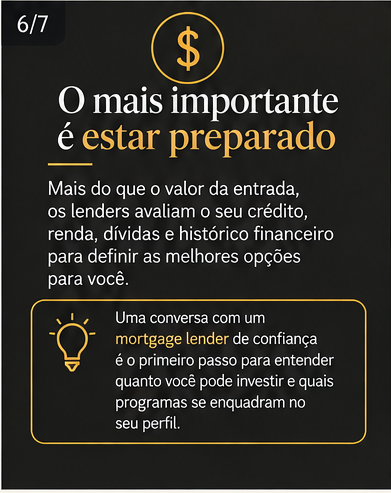
Nem todo comprador precisa dar 20%. O lender avalia crédito, renda, dívidas, reservas e outras condições para definir as opções disponíveis.
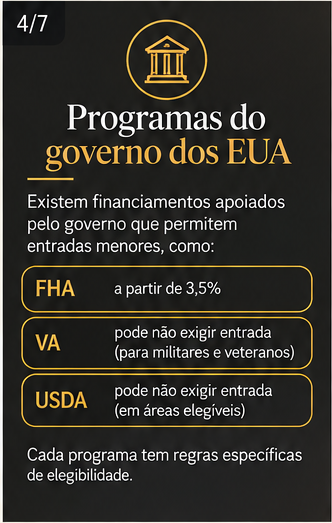
FHA
A partir de 3,5%
Financiamento segurado pela Federal Housing Administration.
Pode ser uma alternativa para quem se enquadra nos requisitos. Inclui seguro hipotecário e demais custos que devem ser considerados na comparação.
VA
Pode ser 0%
Benefício para veteranos, militares e outros compradores elegíveis.
O programa pode permitir a compra sem entrada quando o preço não supera o valor de avaliação. A elegibilidade e a aprovação precisam ser confirmadas.
USDA
Pode ser 0%
Para compradores e imóveis que atendam às regras do programa.
A localização do imóvel, a renda familiar e outros critérios fazem parte da análise. Nem toda propriedade ou comprador se qualifica.
Atenção ao planejamento
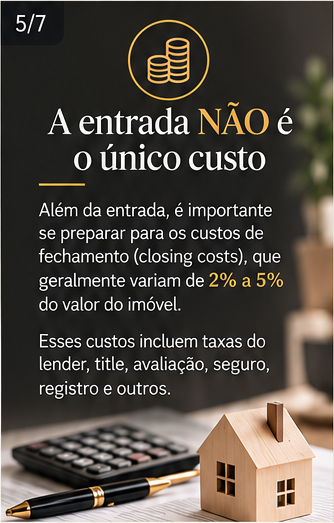
Entrada zero não significa comprar sem despesas.
Além da entrada, podem existir custos de fechamento, inspeção, avaliação, valores pré-pagos, reservas e outras despesas. Programas de assistência também podem estar disponíveis em Utah, mas possuem regras, limites e disponibilidade próprios.
Qual é o seu número?
A resposta vem antes da busca pela casa.
Um lender qualificado pode analisar sua renda, crédito, dívidas e recursos disponíveis e apresentar uma estimativa individual. A pré-aprovação ajuda a entender não apenas quanto você pode financiar, mas também quanto precisará ter disponível para a compra.
Vamos conversar?
WhatsAppEnviar uma mensagemInformações gerais e educativas, baseadas em diretrizes públicas dos programas citados. Não representam garantia de aprovação, taxa, condição ou valor de entrada. Requisitos podem mudar e variam conforme o lender, o programa, o imóvel e o perfil financeiro do comprador. Consulte um mortgage lender licenciado para uma avaliação individual. Este conteúdo não constitui aconselhamento financeiro, jurídico ou tributário.
Fontes oficiais: HUD/FHA, U.S. Department of Veterans Affairs, USDA Rural Development e Fannie Mae.