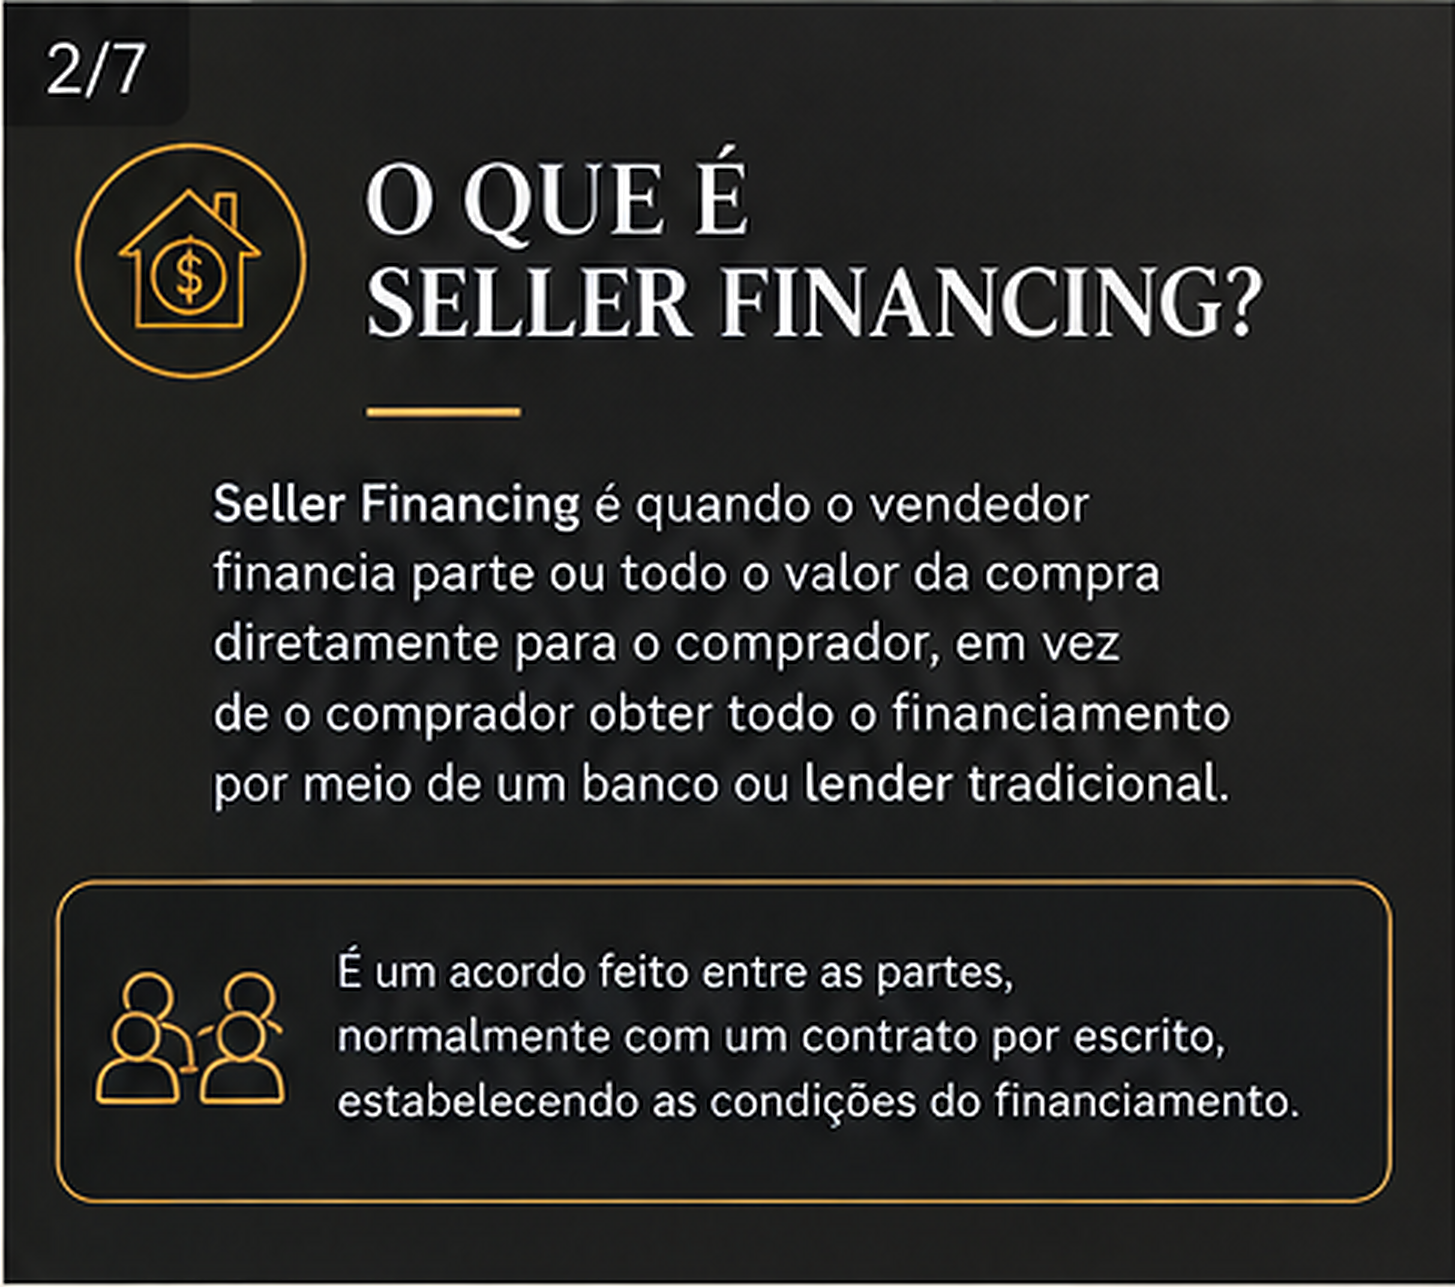
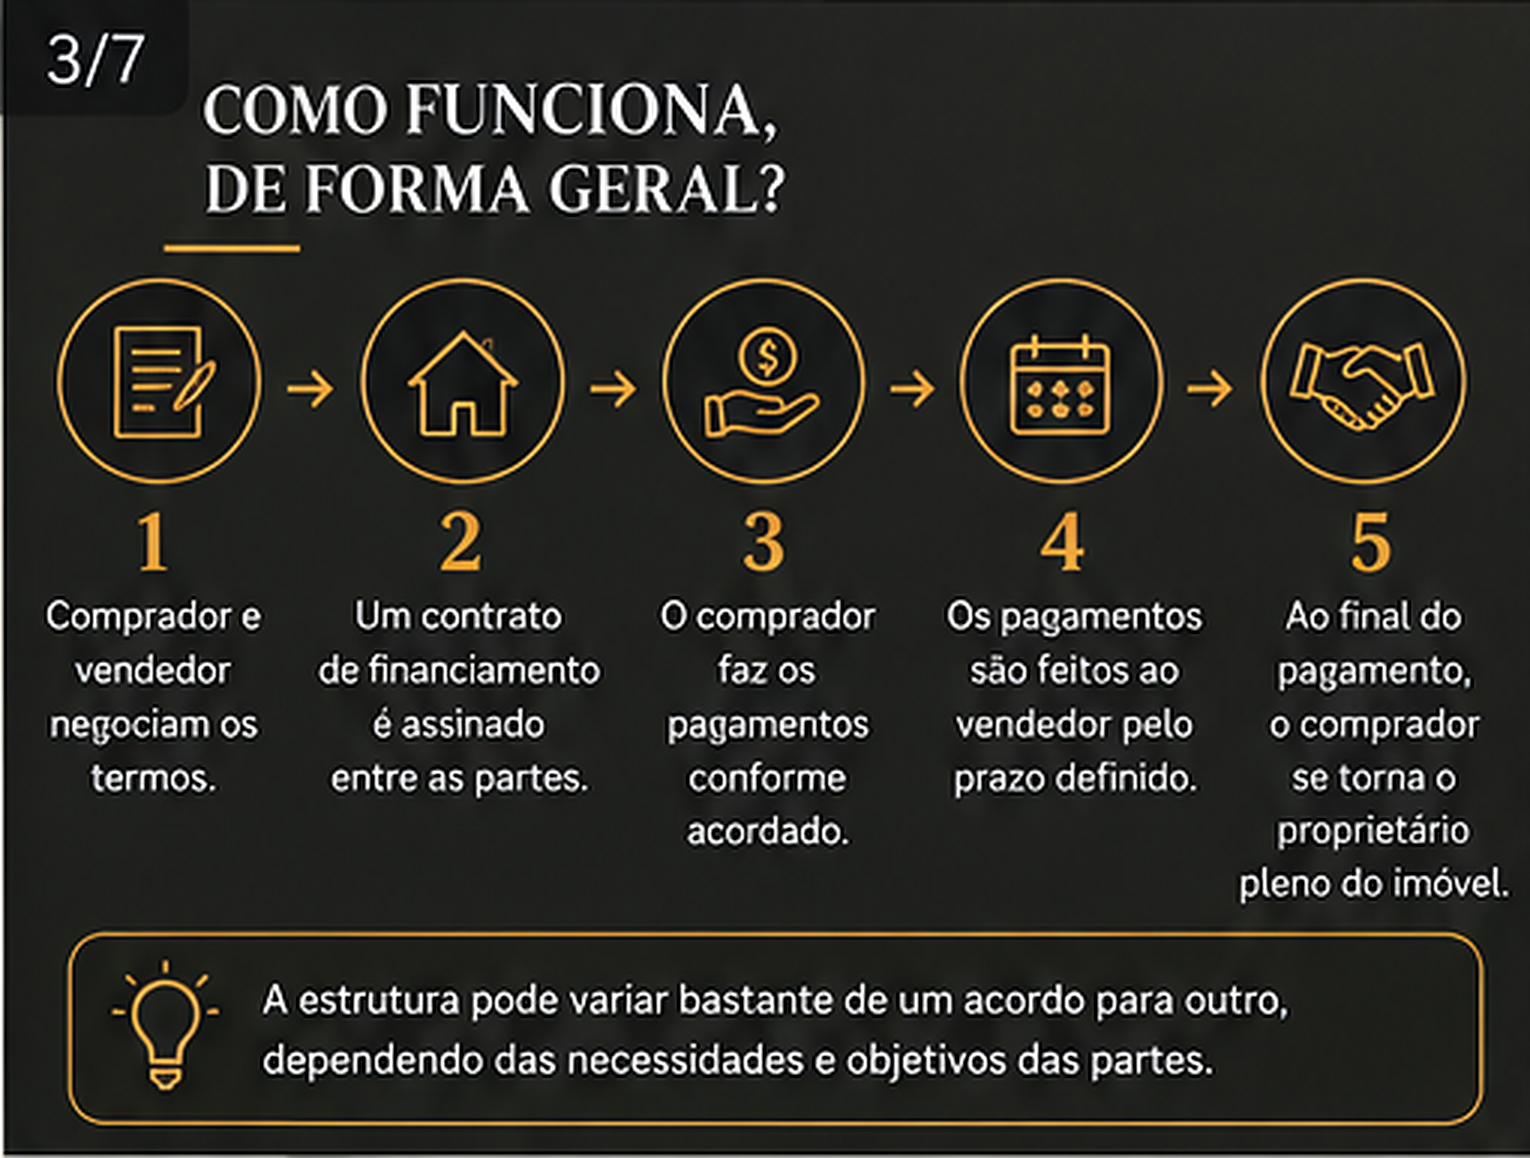
Seller Financing: entendendo os detalhes
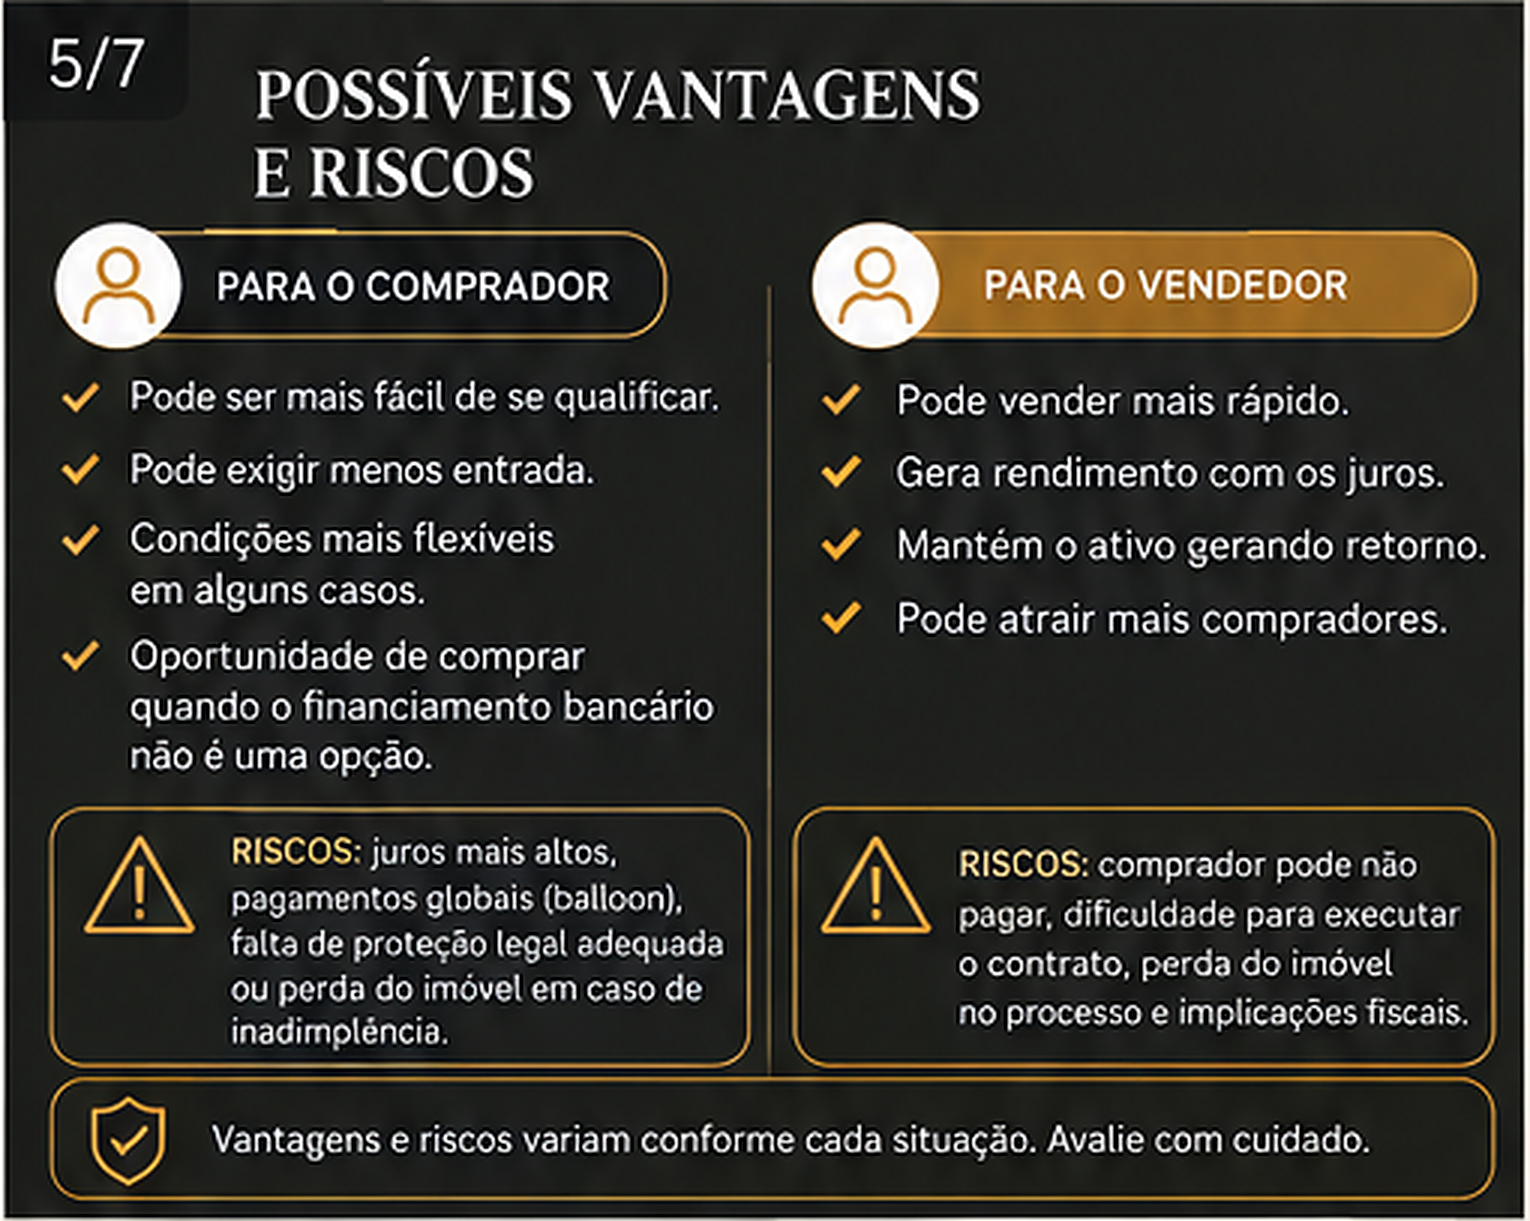
O seller financing pode oferecer mais flexibilidade do que um financiamento bancário tradicional. Entretanto, antes de fechar o negócio, comprador e vendedor precisam compreender claramente as condições, responsabilidades e possíveis riscos envolvidos.
Termos importantes
Balloon payment — pagamento final
Alguns acordos estabelecem parcelas calculadas com base em um período longo, como 30 anos, mas exigem a quitação do saldo restante após um prazo menor, como 5 anos. Esse valor final é chamado de balloon payment.
O comprador deve planejar com antecedência como fará esse pagamento — por meio de refinanciamento, venda do imóvel ou recursos próprios. É importante lembrar que a aprovação de um refinanciamento futuro não é garantida.
Due-on-sale clause — cláusula de vencimento antecipado
Se o vendedor ainda estiver pagando o financiamento do imóvel, o contrato firmado com o credor poderá conter uma cláusula que permita exigir a quitação imediata do saldo devedor quando a propriedade for transferida.
Por isso, antes de estruturar a negociação, é fundamental verificar se existem financiamentos, gravames ou outras pendências vinculadas ao imóvel.
Lien — garantia registrada sobre o imóvel
Dependendo da estrutura utilizada, o comprador pode receber o título de propriedade, enquanto o vendedor registra um lien sobre o imóvel como garantia do pagamento da dívida.
Na prática, esse registro protege o vendedor: se o comprador deixar de cumprir as obrigações previstas no contrato, o vendedor poderá utilizar os procedimentos legais aplicáveis para cobrar a dívida e, em determinadas situações, buscar a retomada ou venda do imóvel.
Em outras modalidades, o vendedor pode manter o título legal até que o comprador cumpra todas as condições estabelecidas. A estrutura escolhida influencia diretamente os direitos e as proteções de ambas as partes.
O que deve estar claramente definido?
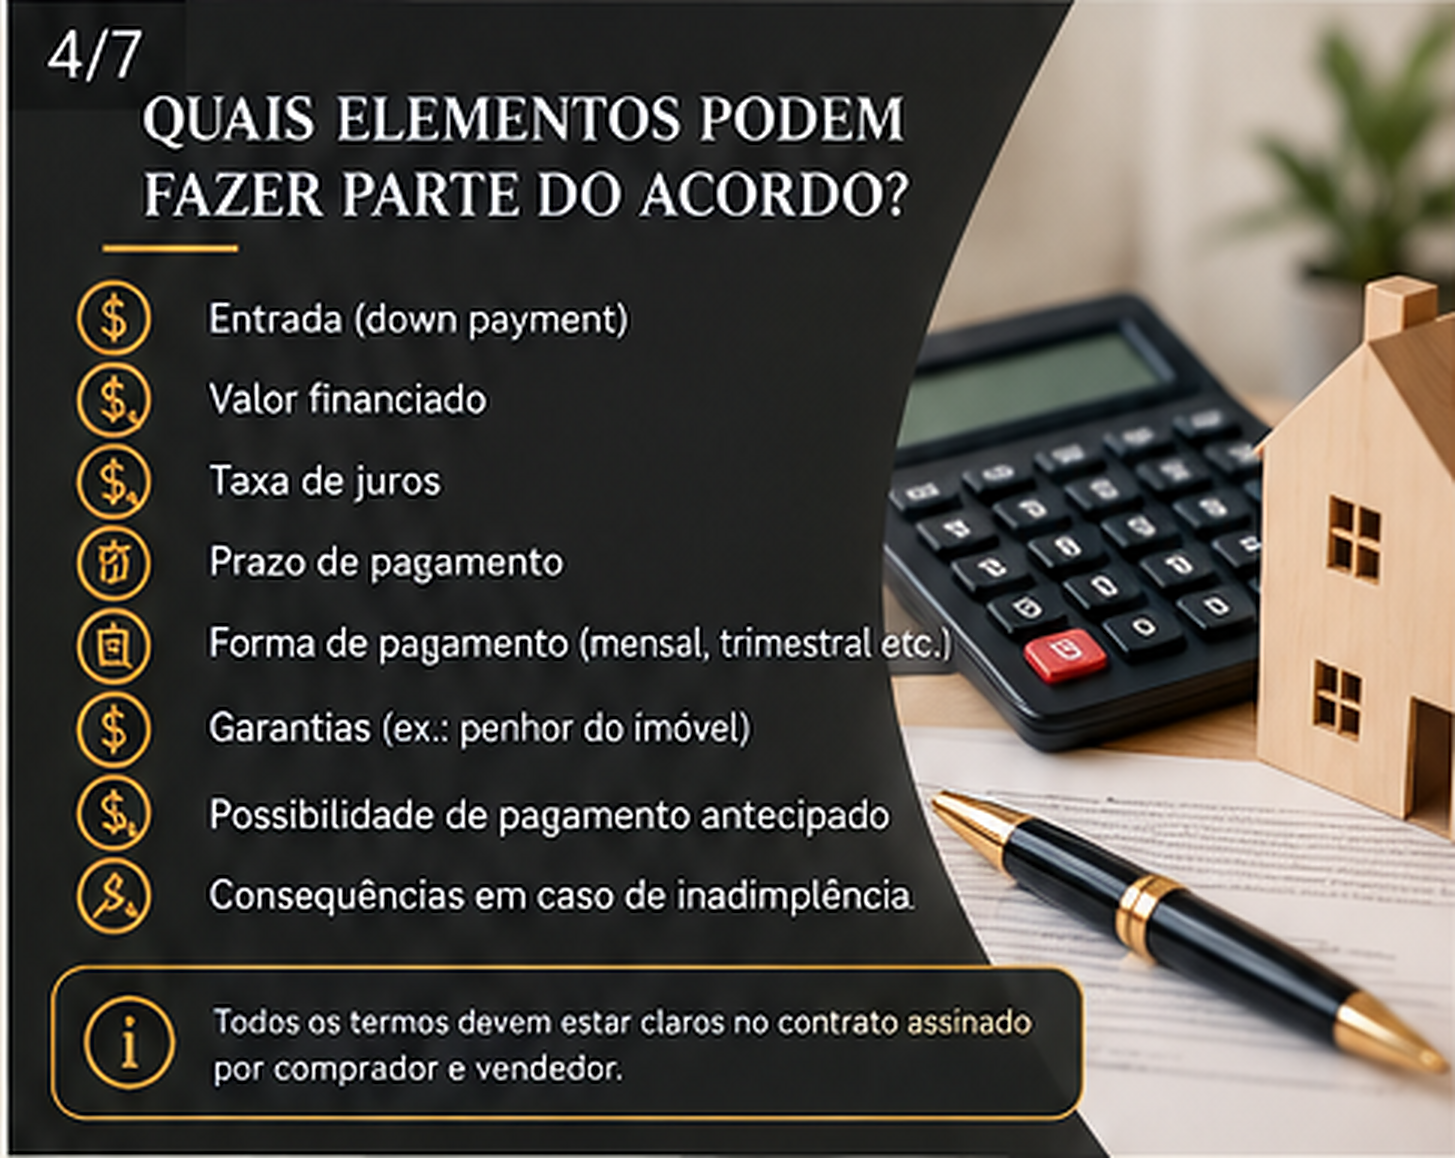
O acordo deve estabelecer, entre outros pontos:
- valor da entrada e das parcelas;
- taxa de juros e prazo do financiamento;
- existência e valor do balloon payment;
- responsabilidade pelo pagamento de impostos, seguro, HOA e manutenção;
- condições para pagamento antecipado;
- consequências em caso de atraso ou inadimplência;
- forma de registro do acordo e administração dos pagamentos.
Quando pode fazer sentido?
O seller financing pode ser considerado quando o comprador não se enquadra facilmente nos critérios bancários tradicionais, quando o imóvel está livre de financiamento ou quando ambas as partes buscam condições mais flexíveis.
Essa flexibilidade, porém, não elimina a necessidade de avaliar a capacidade de pagamento do comprador e verificar se a estrutura proposta está de acordo com as leis aplicáveis.
Antes de assinar
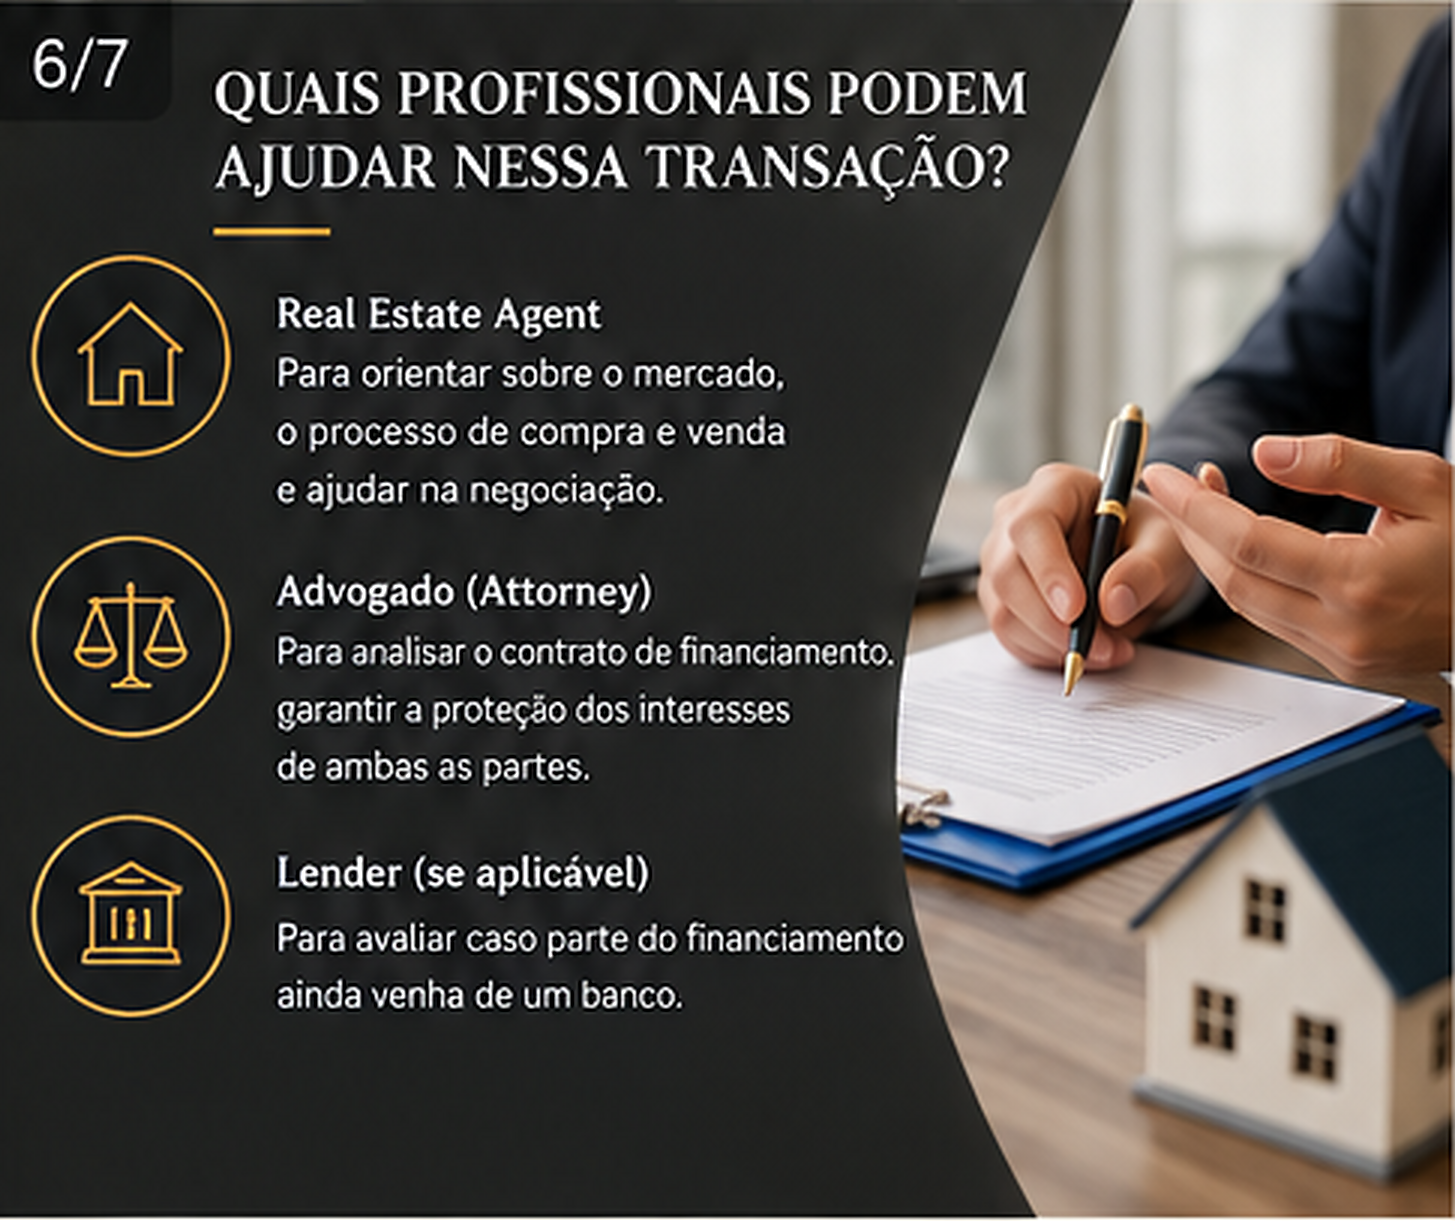
Cada acordo de seller financing possui características próprias e pode envolver questões legais, financeiras e tributárias. Por isso, comprador e vendedor devem consultar profissionais qualificados, como um advogado especializado em direito imobiliário e um contador, antes de assinar qualquer documento.
Este conteúdo possui caráter exclusivamente educativo e não substitui orientação jurídica, financeira ou tributária individualizada.
Vamos conversar?
WhatsAppEnviar uma mensagem